Domain wirbelmühle.de kaufen?
Wir ziehen mit dem Projekt
wirbelmühle.de um.
Sind Sie am Kauf der Domain
wirbelmühle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirbelmühle.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Mahlwerk, Elektrische Kaffeemühle mit konischem Mahlwerk, leise, einstellbarer MahlgradMahlwerk, Elektrische Kaffeemühle mit konischem Mahlwerk, leise, einstellbarer Mahlgrad. Praktisches, platzsparendes Gerät mit einem Fassungsvermögen von bis zu 220 g Kaffeebohnen Einstellbarer Mahlgrad mit 12 Stufen, for die mühelose Zubereitung von Espresso bis French Press. Kaffeefilter aus transparentem Kunststoff. Hergestellt aus Edelstahl, Kunststoff, Gummi und Silikon. Der konische Mahlstein sorgt for einen gleichmäßigen Schliff, ohne dass ein Nachschärfen erforderlich ist. Er dreht sich langsamer als ein Scheibenmahlwerk, wodurch er leiser und sauberer arbeitet. Achtung! : Bitte stellen Sie sicher, dass der Auffangbehälter vollständig eingesetzt ist, insbesondere bei feinem Mahlgut. Farbe:One Color170,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **


Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
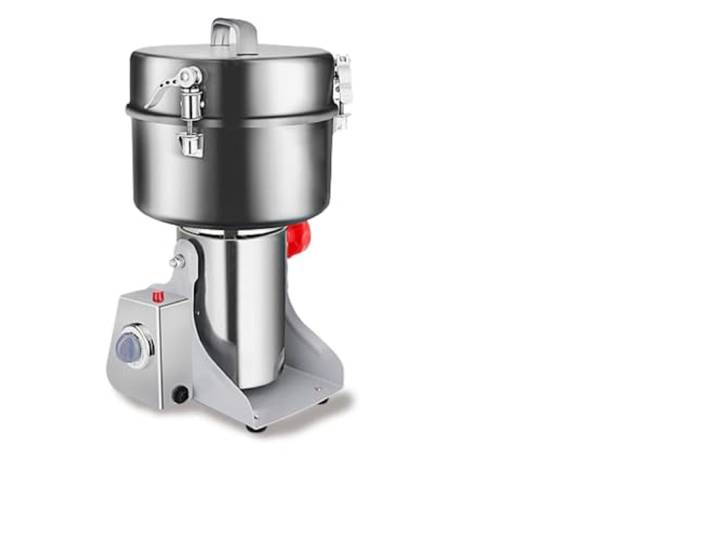
Mahlwerk, Schwing-Getreidemühle 4500g, Elektrische Getreidemühle, Edelstahl-MahlwerkMahlwerk, Schwing-Getreidemühle 4500g, Elektrische Getreidemühle, Edelstahl-Mahlwerk. 304 Edelstahl, lebensmittelechtes Material: Die Mühle ist aus lebensmittelechtem Edelstahl gefertigt, robust und. Dreifache Klinge: Mahlklinge, Rotationsklinge und Pulverentfernungsklinge, kann leicht pulverisiert werden. Die Metallmotorklinge ist verschleißfest. Hochleistungsfähige und schnelllaufende Getreidemühle aus Edelstahl mit einer Kapazität von 4500 g. Sie eignet sich for Mahlen verschiedener trockener Materialien und erfüllt vielfältige Bedürfnisse des Alltags. 180°-Schwenkmühle: Die elektrische Getreidemühle mit Schwenkmechanismus verbessert nicht nur die Mahlleistung, sondern erleichtert auch das Ausgießen. Normales Getreide benötigt nur 30 Sekunden for Mahlen, hartes Material 2-3 Minuten. Überlastungs-/Überhitzungsschutz: Bei Überlastung/Überhitzung der Getreidemühle stoppt der Überlastungsschutz automatisch den Betrieb. Das Problem lässt sich einfach lösen, indem Sie die Kohlebürsten auf beiden Seiten austauschen und anschließend den Überlastungsschutz erneut drücken. Breites Anwendungsgebiet: Getreidemühlen werden in Haushalten, Küchen, Restaurants, Kliniken, Krankenhäusern, Apotheken, Arzneimittelverarbeitungsbetrieben, Lebensmittelgeschäften und bei der Pulververarbeitung, wie z. B. von Getreide, Kräutern, Gewürzen usw., anstelle herkömmlicher Mühlen eingesetzt. Farbe:One Color442,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlwerk, Getreidemühle 2000g, Elektrische, Edelstahlmühle Mahlwerk 4100W, HochgeschwindigkeitsmahlwerkMahlwerk, Getreidemühle 2000g, Elektrische, Edelstahlmühle Mahlwerk 4100W, Hochgeschwindigkeitsmahlwerk. 304 Edelstahl, lebensmittelechtes Material: Die Mühle ist aus lebensmittelechtem Edelstahl gefertigt, robust und. Dreifache Klinge: Mahlklinge, Rotationsklinge und Pulverentfernungsklinge, kann leicht pulverisiert werden. Die Metallmotorklinge ist verschleißfest. Hohe Leistung und hohe Geschwindigkeit. Getreidemühle aus Edelstahl. Kapazität ist 2000 g. Die Lastleistung beträgt 4100 W und die Geschwindigkeit ist 32000 U/min. Gute Leistung, geeignet for Mahlen verschiedener trockener Materialien. Es erfüllt verschiedene Bedürfnisse des Lebens. 180-Grad-Mühle mit Schwingfunktion: Das Schwingdesign der elektrischen Getreidemühle verbessert nicht nur die Mahlwirkung, sondern macht auch das Ausgießen bequemer. Normales Getreide braucht nur 30 Sekunden for Mahlen, hartes Material hingegen braucht 2–3 Minuten for Mahlen. Überlastungs-/Überhitzungsschutz: Bei Überlastung/Überhitzung der Getreidemühle stoppt der Überlastungsschutz automatisch den Betrieb. Das Problem lässt sich einfach lösen, indem Sie die Kohlebürsten auf beiden Seiten austauschen und anschließend den Überlastungsschutz erneut drücken. Vielfältige Anwendungsmöglichkeiten: Mahlmühlen werden häufig in Familien, Küchen, Restaurants, Kliniken, Krankenhäusern, Apotheken, Arzneimittelfabriken, Lebensmittelgeschäften und bei der Pulververarbeitung wie Getreide, Kräutern, Gewürzen usw. anstelle herkömmlicher Mühlen verwendet. Farbe:One Color217,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlwerk, Elektrische Kaffeemühle mit konischem Mahlwerk, leise, einstellbarer MahlgradMahlwerk, Elektrische Kaffeemühle mit konischem Mahlwerk, leise, einstellbarer Mahlgrad. Praktisches, platzsparendes Gerät mit einem Fassungsvermögen von bis zu 220 g Kaffeebohnen Einstellbarer Mahlgrad mit 12 Stufen, for die mühelose Zubereitung von Espresso bis French Press. Kaffeefilter aus transparentem Kunststoff. Hergestellt aus Edelstahl, Kunststoff, Gummi und Silikon. Der konische Mahlstein sorgt for einen gleichmäßigen Schliff, ohne dass ein Nachschärfen erforderlich ist. Er dreht sich langsamer als ein Scheibenmahlwerk, wodurch er leiser und sauberer arbeitet. Achtung! : Bitte stellen Sie sicher, dass der Auffangbehälter vollständig eingesetzt ist, insbesondere bei feinem Mahlgut. Farbe:One Color170,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
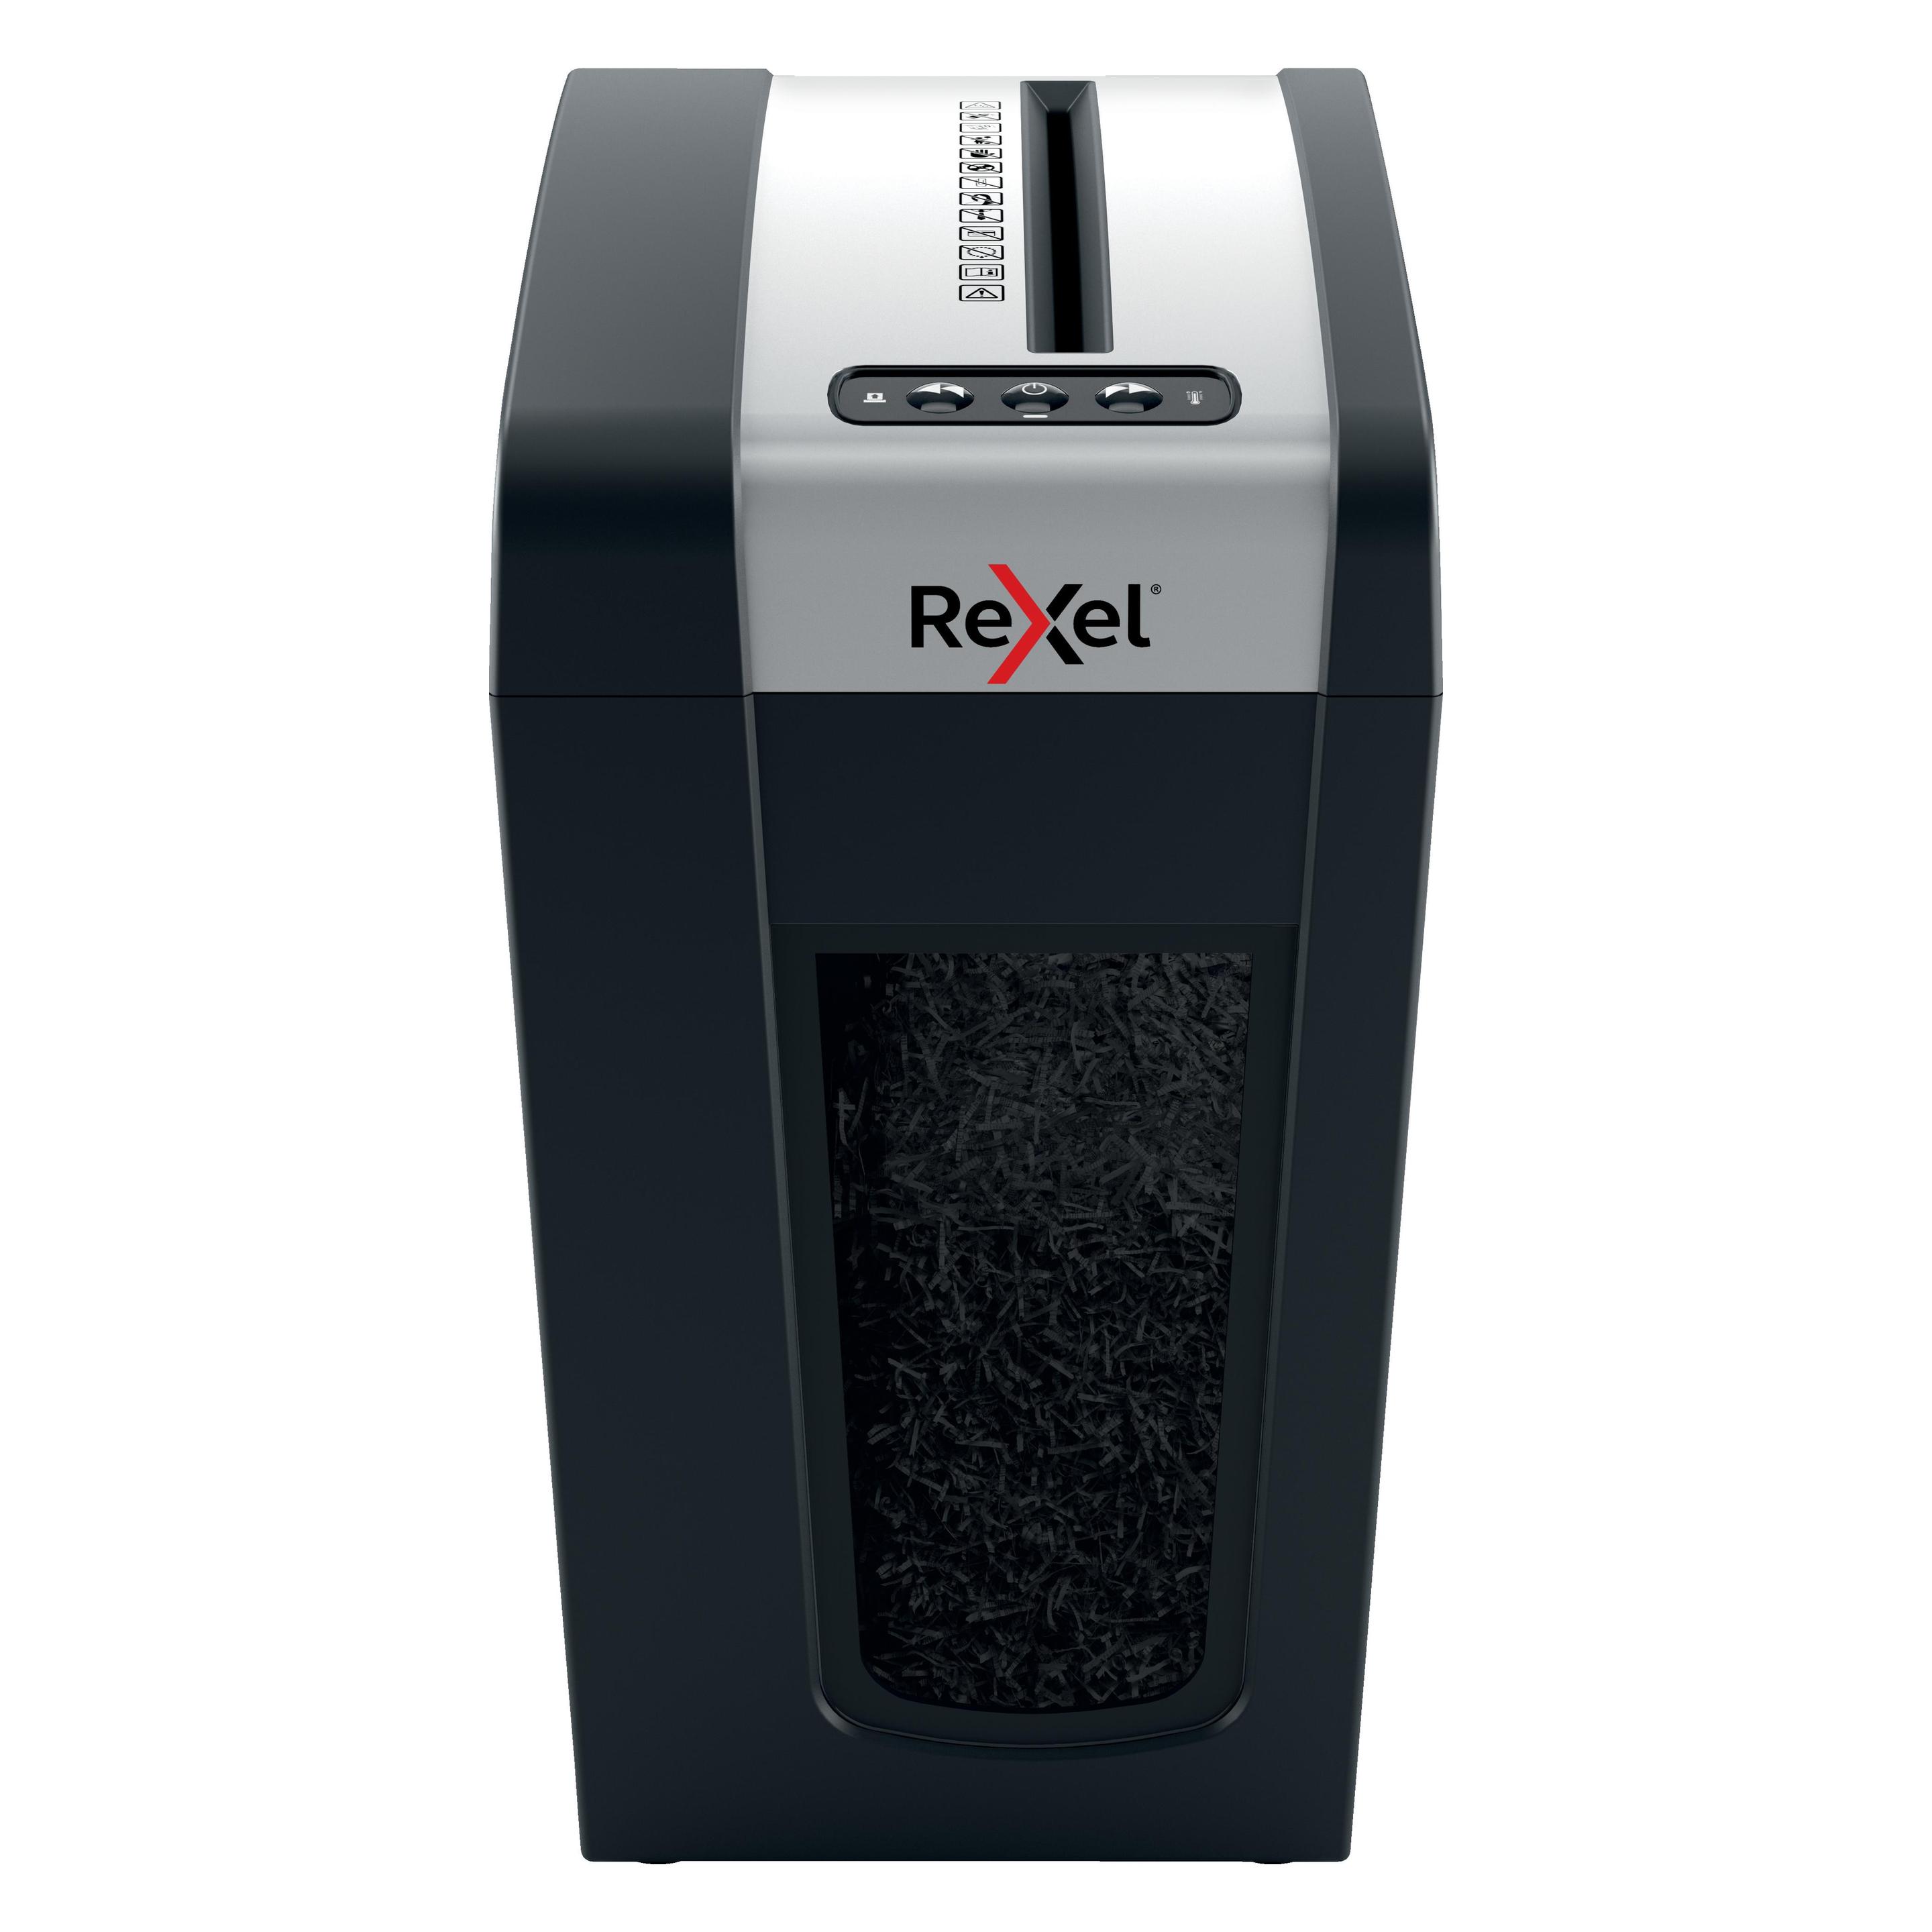
Rexel, Aktenvernichter, MC4-SL Aktenvernichter Mikrogeschnittene Zerkleinerung 60 dB (Microschnitt)Rexel bietet ein umfassendes Sortiment an Aktenvernichtern, die ideal für die sichere Entsorgung von persönlichen und sensiblen Informationen zu Hause sind. Der Aktenvernichter Secure MC4-SL Slimline schreddert bis zu 4 Seiten gleichzeitig über die manuelle Papierzuführung und zerkleinert das Papier in 2 x 15 mm kleine Partikel (Sicherheitsstandard P5, Mikroschnitt). Dieses Modell eignet sich perfekt für den Einsatz Zuhause oder im Home Office, arbeitet dank Whisper-Shred™ besonders leise und findet aufgrund seines kompakten Designs bequem unter jedem Schreibtisch Platz. Entwickelt für leichten bis mässigen Gebrauch mit einem 14-Liter-Abfallbehälter. Schreddert bis zu 4 Seiten (80 g/m2) gleichzeitig. Sehr hohe Sicherheitsstufe P5, Mikroschnitt (2 x 15 mm). Höherer Sicherheitsgrad durch noch feinere Papierpartikel; weniger häufiges Entleeren des Behältes erforderlich. Der grosszügig bemessene Abfallbehälter mit abnehmbarem Schredderkopf kann mit seinen 14 Litern Kapazität 150 DIN-A4-Seiten aufnehmen. Füllstand sichtbar durch Behälterfenster. Die Whisper-Shred™ Technologie ermöglicht mit <60 dBA einen äusserst leisen Betrieb. Schreddert auch Dokumente mit Heft- und Büroklammern. Kontinuierliche Laufzeit von 6 Minuten. Intuitive Bedienung über Touch-Control-Tasten und manueller Vorwärts-/Rückwärtslauf. LED-Warnleuchte zeigt Überhitzung an. leise & lange Laufzeit, kompakte Grösse.155,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.